Domain wxp.de kaufen?
Wir ziehen mit dem Projekt
wxp.de um.
Sind Sie am Kauf der Domain
wxp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wxp.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Kern Mikroskop-Tablet-Kamera ODC 251Die Mikroskop-Tablet-Kamera KERN ODC 251 besteht aus einem Android Tablet mit 10,5" HD-Display in Kombination mit einer 8-MP-Kamera. Sie ist intuitiv bedienbar und eignet sich für alle trinokularen Mikroskope mit C-Mount-Adapter Die KERN Tablet-Kameras wurden speziell für die einfache und direkte Beobachtung der Proben auf dem Bildschirm entwickelt, egal ob im Laboreinsatz, in der Qualitätsprüfung oder in Ausbildung und Studium Die integrierte Hochleistungs-Kamera verfügt über einen 8-MP-Bildsensor mit einer Sensorgröße von 1/1,8" und kann Videos mit einer Auflösung von 4K aufzeichnen. Damit ermöglicht sie neben der Live-Übertragung des Bildes an das Android Tablet auch die Erstellung hochauflösender Bilder und Videos zur Dokumentation. Messungen, wie z. B. Strecken- und Flächenmessungen sind ebenfalls möglich Ein automatischer Weißabgleich und der automatische Kontrastausgleich kann schnell und einfach vorgenommen werden, was ein effizientes Arbeiten ermöglicht Durch die integrierten Schnittstellen werden eine Vielzahl an weiteren Funktionen bereitgestellt, wie z. B. - Datenspeicherung auf USB-Stick - Anschluss einer USB-Maus - Übertragung des Livebildes auf einen externen Bildschirm per HDMI - Übertragung gespeicherter Daten an externe Empfänger per WLAN oder LAN Im Lieferumfang befindet sich die Tablet-Kamera mit vorinstallierter Messsoftware, das Netzteil, ein Kalibrier-Slide sowie die Betriebsanleitung1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
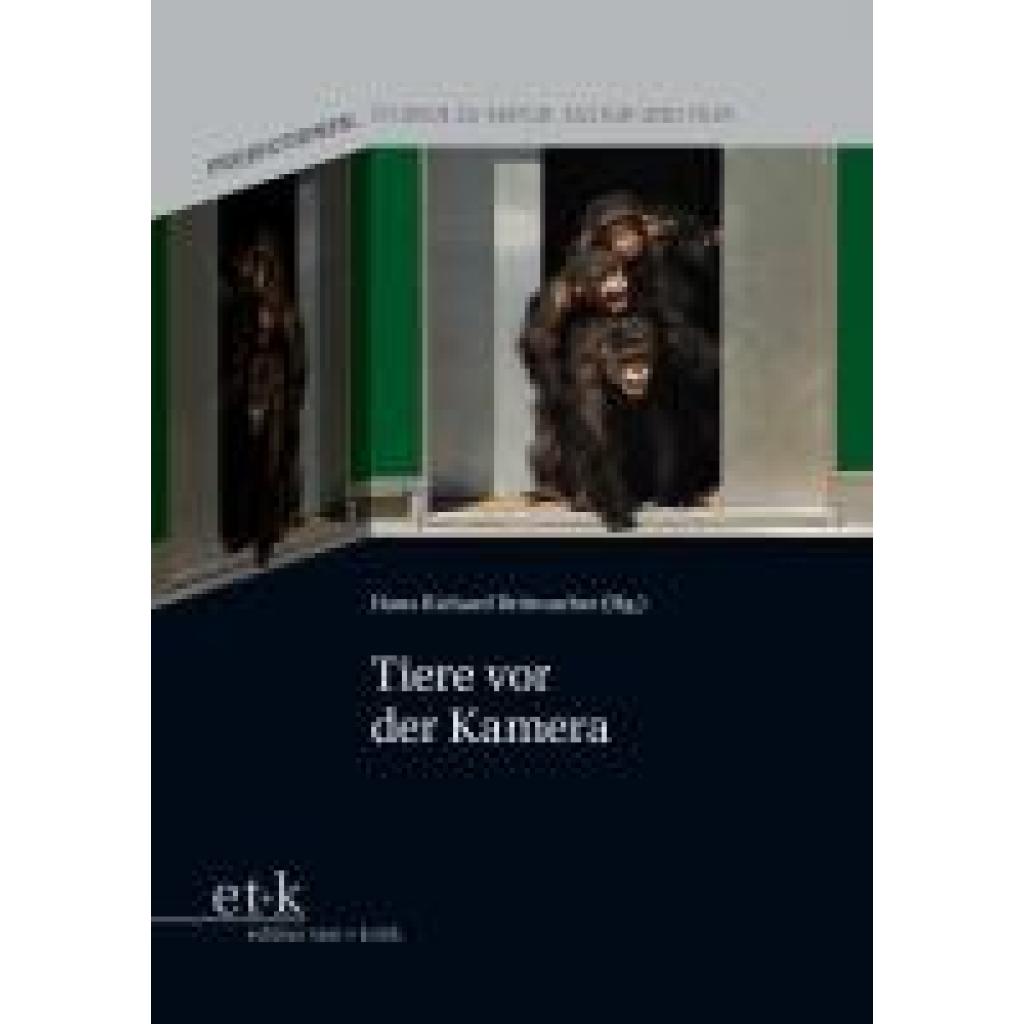
Tiere vor der KameraTiere vor der Kamera , Das Grundverhältnis von Menschen zu Tieren war lange vor allem eines der Gewalt. Artensterben, Jagd, Schlachthäuser und Zoos dokumentieren einen fatalen Gleichmut. Doch lassen sich nach dem 'animal turn' vermehrt auch andere Imaginationen in Film, Kunst und Literatur aufspüren? Mensch-Tier-Beziehungen erscheinen in literarischen, bildkünstlerischen und seit dem 20. Jahrhundert auch filmischen Darstellungen von der Grundidee einer profunden Heterogenität, oft sogar Feindseligkeit geprägt, gelegentlich auch verkitscht zu rührseligen Geschichten über Tiere als treue Begleiter. Der sogenannte critical animal turn hat das Nachdenken über Tiere neu orientiert und den anthropologischen Hochmut des Menschen grundlegend revidiert. Damit sind die Karten neu gemischt. Deshalb soll es in diesem Band der "Projektionen" nicht so sehr um einen Rückblick auf die Zivilisations- und Kulturgeschichte gehen, um die Gefühllosigkeit des Menschen bei der Wahrnehmung der vermeintlich gefühllosen Tiere. Vielmehr wird in den Blick genommen, ob in Film, Kunst und Literatur spätestens seit den 70er Jahren des 20. Jahrhunderts auch Facetten der Tier-Mensch-Beziehung anschaulich werden, die jenseits einer feindseligen Heterophobie der species andere Formen der Tier-Mensch-Interaktion andeuten, erproben oder vorführen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Projektionen. Studien zu Natur, Kultur und Film#13#, Redaktion: Brittnacher, Hans Richard, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße und farbige Abbildungen, Keyword: Artensterben; Jagd; animal turn; treue Begleiter; critical animal turn; anthropologischer Hochmut; Projektionen; Tier-Mensch-Beziehung, Fachschema: Film / Geschichte~Film / Genre, Motiv, einzelne Filme~Motiv (Film)~Film / Theorie, Analyse~Natur / Kunst, Fotografie, Literatur, Fachkategorie: Tiere und Gesellschaft, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 13, Gewicht: 380, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Höhenverstellbarer Ständer für Handy und TabletAusziehbarer Ständer mit modernem Design, der jedes Mobiltelefon und Tablet aufnehmen kann. Der moderne Schreibtischständer kann jedes Gerät von 4,7" bis 11" aufnehmen. Sie können sowohl Ihr Mobiltelefon als auch Ihr Tablet in die Backen klemmen. Der elegante Handy- und Tablet-Ständer ist in einem luxuriösen Design gefertigt, das sich für jeden Arbeitsplatz und jedes Zuhause eignet. Der verstellbare Handy-Ständer kann in der Höhe von 290 bis 430 mm verstellt werden. Mit dem Drehgelenk und dem beweglichen Oberarm können Sie den Tablet-Halter im Handumdrehen in die Position bringen, die Ihnen am besten passt. Die Konstruktion des Ständers ist so stabil wie möglich, damit Sie die Arbeit an Ihrem Gerät optimal genießen können.41,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kern Mikroskop-Tablet-Kamera ODC 251Die Mikroskop-Tablet-Kamera KERN ODC 251 besteht aus einem Android Tablet mit 10,5" HD-Display in Kombination mit einer 8-MP-Kamera. Sie ist intuitiv bedienbar und eignet sich für alle trinokularen Mikroskope mit C-Mount-Adapter Die KERN Tablet-Kameras wurden speziell für die einfache und direkte Beobachtung der Proben auf dem Bildschirm entwickelt, egal ob im Laboreinsatz, in der Qualitätsprüfung oder in Ausbildung und Studium Die integrierte Hochleistungs-Kamera verfügt über einen 8-MP-Bildsensor mit einer Sensorgröße von 1/1,8" und kann Videos mit einer Auflösung von 4K aufzeichnen. Damit ermöglicht sie neben der Live-Übertragung des Bildes an das Android Tablet auch die Erstellung hochauflösender Bilder und Videos zur Dokumentation. Messungen, wie z. B. Strecken- und Flächenmessungen sind ebenfalls möglich Ein automatischer Weißabgleich und der automatische Kontrastausgleich kann schnell und einfach vorgenommen werden, was ein effizientes Arbeiten ermöglicht Durch die integrierten Schnittstellen werden eine Vielzahl an weiteren Funktionen bereitgestellt, wie z. B. - Datenspeicherung auf USB-Stick - Anschluss einer USB-Maus - Übertragung des Livebildes auf einen externen Bildschirm per HDMI - Übertragung gespeicherter Daten an externe Empfänger per WLAN oder LAN Im Lieferumfang befindet sich die Tablet-Kamera mit vorinstallierter Messsoftware, das Netzteil, ein Kalibrier-Slide sowie die Betriebsanleitung1219,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Die Kamera im FokusDie Kamera im Fokus , Von der gekurbelten zur digitalen Filmkunst in der deutschen Kinematografie , Schläuche & Leitungen > Motorkühlung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: CineGraph Buch##, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße Abbildungen, Keyword: Filmtechnik; Filmproduktion; Filmmaterial; Lichtsetzung; digitale Kamera; CineGraph, Fachschema: Film / Kritik, Rezeption~Film / Recht, Produktion, Wirtschaft, Fachkategorie: Filmproduktion: Produktionstechniken, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 146, Höhe: 17, Gewicht: 253, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiere vor der KameraTiere vor der Kamera , Das Grundverhältnis von Menschen zu Tieren war lange vor allem eines der Gewalt. Artensterben, Jagd, Schlachthäuser und Zoos dokumentieren einen fatalen Gleichmut. Doch lassen sich nach dem 'animal turn' vermehrt auch andere Imaginationen in Film, Kunst und Literatur aufspüren? Mensch-Tier-Beziehungen erscheinen in literarischen, bildkünstlerischen und seit dem 20. Jahrhundert auch filmischen Darstellungen von der Grundidee einer profunden Heterogenität, oft sogar Feindseligkeit geprägt, gelegentlich auch verkitscht zu rührseligen Geschichten über Tiere als treue Begleiter. Der sogenannte critical animal turn hat das Nachdenken über Tiere neu orientiert und den anthropologischen Hochmut des Menschen grundlegend revidiert. Damit sind die Karten neu gemischt. Deshalb soll es in diesem Band der "Projektionen" nicht so sehr um einen Rückblick auf die Zivilisations- und Kulturgeschichte gehen, um die Gefühllosigkeit des Menschen bei der Wahrnehmung der vermeintlich gefühllosen Tiere. Vielmehr wird in den Blick genommen, ob in Film, Kunst und Literatur spätestens seit den 70er Jahren des 20. Jahrhunderts auch Facetten der Tier-Mensch-Beziehung anschaulich werden, die jenseits einer feindseligen Heterophobie der species andere Formen der Tier-Mensch-Interaktion andeuten, erproben oder vorführen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Projektionen. Studien zu Natur, Kultur und Film#13#, Redaktion: Brittnacher, Hans Richard, Seitenzahl/Blattzahl: 200, Abbildungen: schwarz-weiße und farbige Abbildungen, Keyword: Artensterben; Jagd; animal turn; treue Begleiter; critical animal turn; anthropologischer Hochmut; Projektionen; Tier-Mensch-Beziehung, Fachschema: Film / Geschichte~Film / Genre, Motiv, einzelne Filme~Motiv (Film)~Film / Theorie, Analyse~Natur / Kunst, Fotografie, Literatur, Fachkategorie: Tiere und Gesellschaft, Warengruppe: HC/Theater/Ballett/Film/Fernsehen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 150, Höhe: 13, Gewicht: 380, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.